WealthProof befindet sich in Entwicklung. AI Companion ist möglicherweise zum ersten Start noch nicht verfügbar. Im Laufe der Entwicklung teilen wir weitere Einzelheiten zu Funktionen und Verfügbarkeit mit.
Transkript lesen
Hallo. Ich bin Brian Holman, Gründer und CEO von Dezota. Heute lade ich Sie in mein Arbeitszimmer zu Hause ein. Den Steampunk-Stil habe ich selbst gestaltet, mit bedeutungsvollen Dingen, gesammelt von Bangkok bis Peking und Berlin in 30 Jahren als Führungskraft. Ich durfte Unternehmen gründen, Risikokapital einwerben und für multinationale Unternehmen arbeiten. Ich sah Firmen scheitern, schließen oder verkauft werden, an die ich glaubte. Dabei wollte ich immer langfristig etwas aufbauen. Doch meine Geschichte beginnt auf einer Farm in Zentral-Utah. Wir wuchsen recht arm auf. Wir waren sieben Kinder, und Papa arbeitete Vollzeit in der Stadt, um über die Runden zu kommen, obwohl die Landwirtschaft seine Leidenschaft war. Mama nähte meine Kleidung. Sie nahm ein Etikett von einer alten Lee-Jeans und nähte es auf die Jeans, die sie für mich gemacht hatte. Ein Nachbar in meiner Klasse erzählte es den anderen Kindern. Damals war mir das peinlich. Heute denke ich liebevoll an meine Mutter und ihre Opfer zurück. Das prägte den Umgang meiner Frau Julie und mir mit unseren Finanzen. Wir versuchten, weniger auszugeben, als wir verdienten, auch bei mehr Lohn. Das half in mageren Jahren zwischen Führungspositionen. Nun etwas, das Sie vielleicht überrascht. Meine Ersparnisse stammen größtenteils nicht aus einem Firmenverkauf. Sondern aus stetigem Sparen in einem betrieblichen 401(k)-Plan, den Zuschüssen des Arbeitgebers und höheren Beiträgen, wann immer es möglich war. Ich bin 56. Julie ist zwei Jahre jünger und unterrichtet im Kindergarten. Der Ruhestand rückt näher. Ohne eine lebenslange Rente stellen wir uns vielleicht vertraute Fragen. Wann in Rente gehen? Wie viel sollten wir jährlich entnehmen? Wird uns das Geld ausgehen? Was, wenn der Markt kurz vor dem Ruhestand stark einbricht? Was wollen wir unseren Kindern hinterlassen? Unsere fünf Kinder sind verheiratet, und wir haben sechs Enkel. Unsere Kinder bauen ihre Familien und ihre finanzielle Zukunft auf. WealthProof soll Menschen am Anfang helfen, kurz vor dem Ruhestand und denen, die schon von Ersparnissen leben. Letztlich entwickle ich WealthProof für mich selbst. Eine kleine Erbschaft, die Julie erhielt, führte uns zu einem Finanzberater, den wir in dieser Lebensphase nie aufgesucht hätten. 28 Jahre später ist er immer noch unser Finanzberater. WealthProof will weder Ihren Berater noch Ihren Broker ersetzen. Wir helfen Ihnen zu verstehen, ob Ihre finanziellen Entscheidungen zu Ihren Zielen passen. Die Verknüpfung Ihrer Finanzunterlagen hilft uns, Informationen Ihrer Finanzdienstleister zusammenzuführen und verständliche, intuitive Einblicke zu gewinnen. Das kann bessere Gespräche mit Ihnen ermöglichen, mit Ihrem Partner und Ihrem Finanzberater. Der wahre Wert liegt darin, zu erkunden, wie verschiedene Entscheidungen Ihre Zukunft beeinflussen könnten. Wie gesagt: WealthProof ist kein Finanzberater. Wir haben keine Kristallkugel erfunden. Entscheidungen wollen gut überlegt sein. Investieren birgt immer Risiken. Unser KI-Begleiter kann Ihnen helfen, Finanzfragen zu erkunden und verschiedene Strategien zu modellieren. Dahinter steht unser WealthProof AI Router, der Ihnen Kontrolle über die Finanzinformationen geben soll, die mit KI-Modellen geteilt werden. Sie vertrauen uns Ihre Informationen an, und wir nehmen diese Verantwortung ernst. Wir planen einen geschlossenen Pilottest Ende 2026 und den öffentlichen Start im ersten Quartal 2027. Unser Motto: „Wissen, was ist. Erkunden, was wäre.“ Das wünsche ich mir für meine Familie: besser zu verstehen, wo wir stehen und wie heutige Entscheidungen unsere Zukunft prägen. Ich bin gespannt, was Sie damit über Ihre Zukunft entdecken. Vielen Dank fürs Zuhören. Auf Wiedersehen. WealthProof. Wissen, was ist. Erkunden, was wäre.
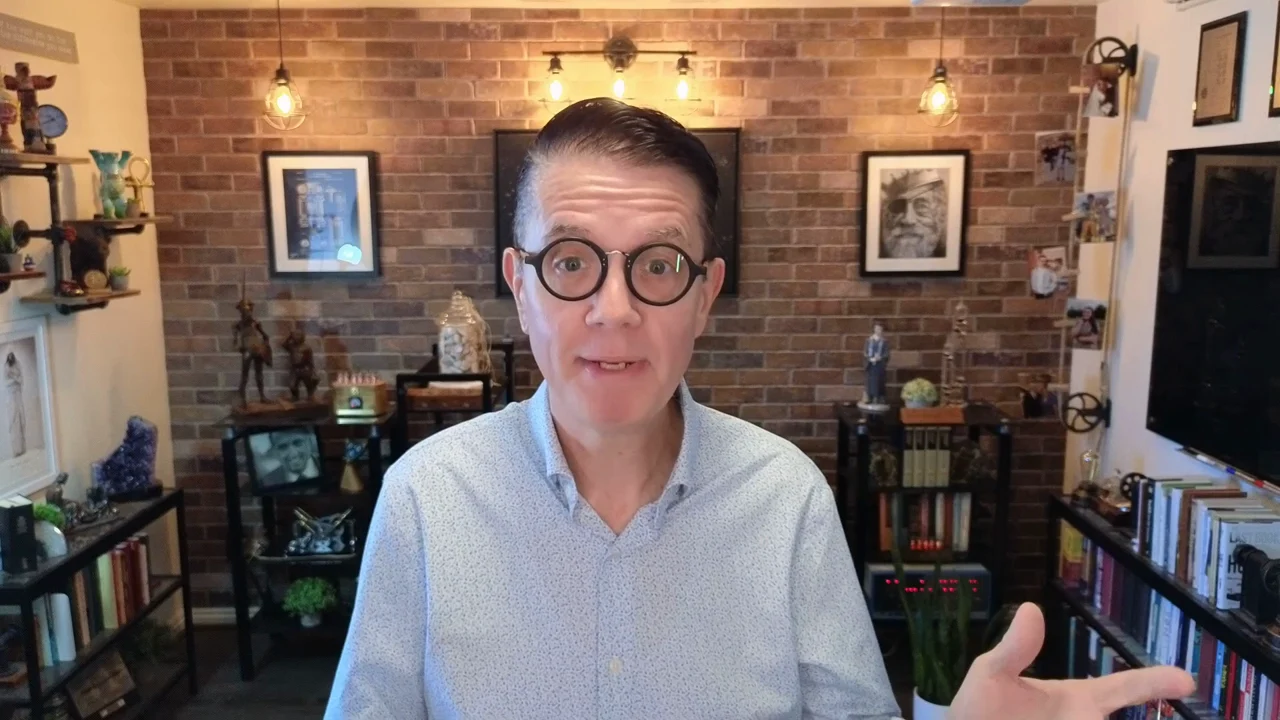 Brians Vorstellung ansehen3:40 · Deutsche Untertitel